Anuncio
Fronte levanta su ronda presemilla, coliderada por Rally Cap VC y Bankless Ventures
Estamos construyendo el sistema operativo financiero de las familias transnacionales, empezando por el hogar mismo.

Nos emociona anunciar que Fronte levantó su ronda presemilla, coliderada por Rally Cap VC y nuestros amigos de Bankless Ventures, con la participación de Base Ecosystem Fund y de un grupo de fundadores, operadores e inversionistas ángeles del ecosistema fintech.
Estamos construyendo el sistema operativo financiero de las familias transnacionales en torno a lo que consideramos un desajuste fundamental en cómo se ha desarrollado esta categoría: la migración es una estrategia económica a nivel del hogar, mientras que los productos financieros, los datos y la evaluación crediticia siguen reduciéndose casi por completo a individuos y transacciones.
La industria de las remesas ha pasado décadas optimizando la velocidad y el costo para quien envía; más recientemente, las billeteras digitales y los neobancos de stablecoins se han enfocado en darles a quienes reciben un mejor acceso a dólares. Ambos han creado valor real, pero ninguno cambia la abstracción de fondo. Una familia puede generar ingresos en varios países, tener a varias personas financiando las mismas obligaciones recurrentes y demostrar años de confiabilidad financiera, mientras el sistema financiero sigue viendo usuarios y transferencias sin relación entre sí.
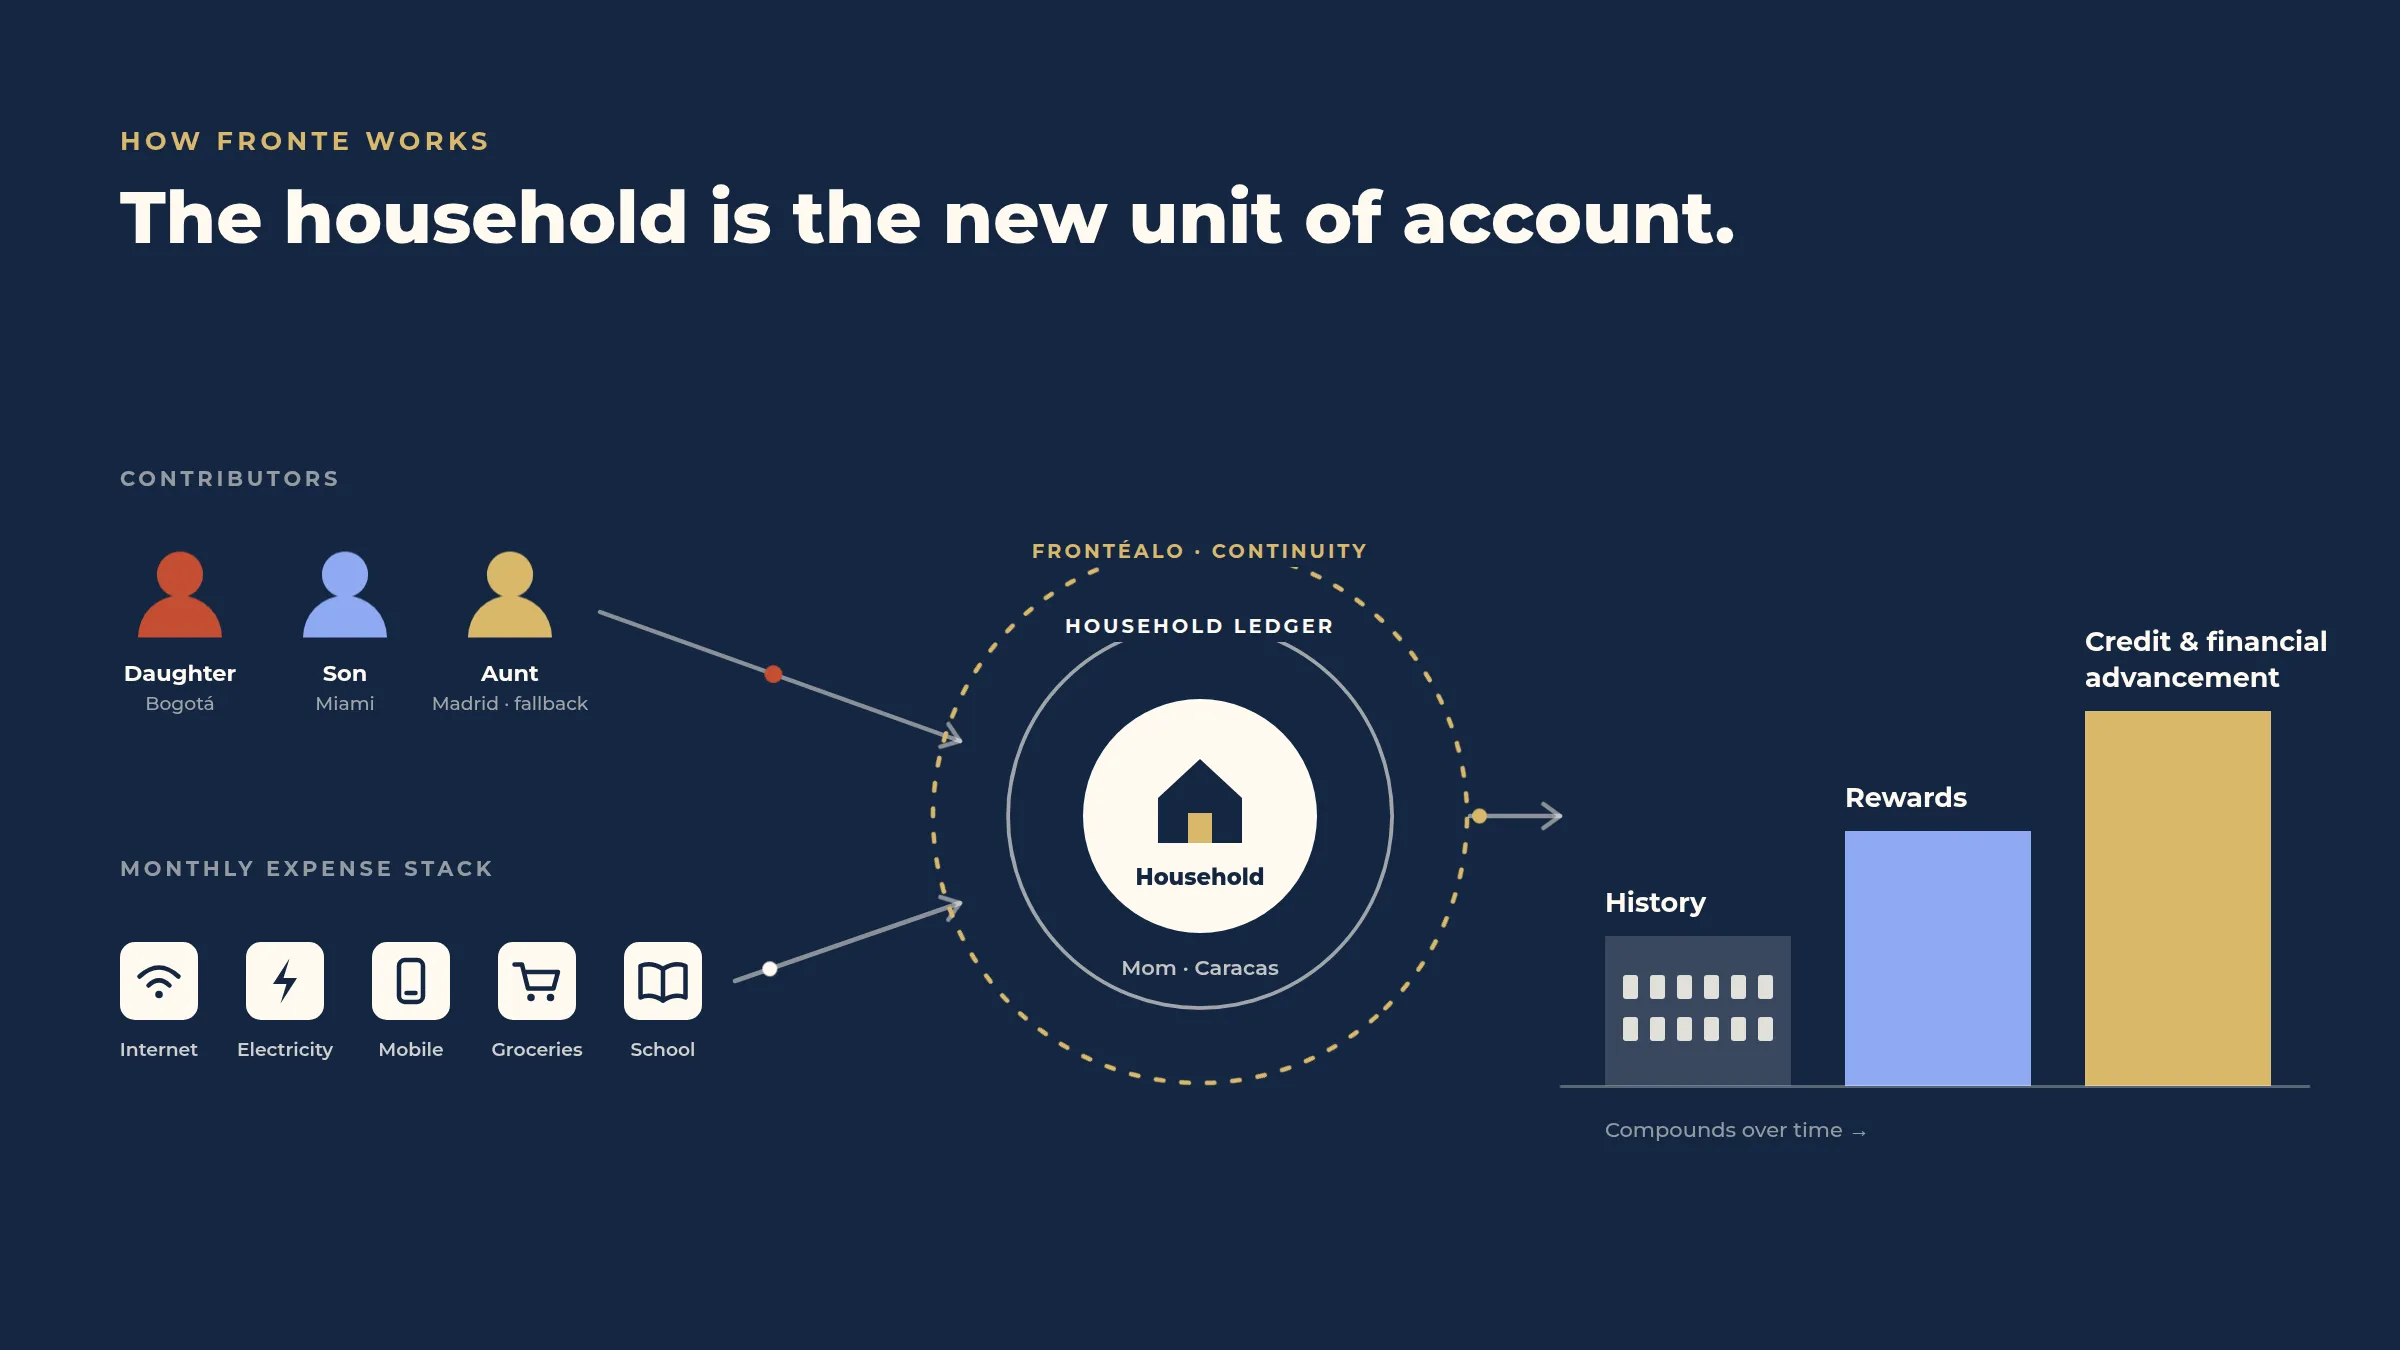
Fronte está construyendo el hogar mismo como una nueva unidad de cuenta financiera: organiza en un solo sistema los gastos recurrentes, a quienes aportan, los pagos y el apoyo de respaldo; premia los comportamientos que fortalecen al hogar, y usa ese historial para abrir, con el tiempo, el acceso al crédito y a un progreso financiero más amplio.
Cada año llegan a los países de ingresos bajos y medios más de 685.000 millones de dólares en remesas registradas oficialmente. Creemos que la mayor oportunidad no está en sumar otra capa de optimización alrededor de la transferencia, sino en la infraestructura y los productos financieros que por fin puedan construirse alrededor de la familia que esa transferencia sostiene.
Un cap table complementario
Una de las mayores lecciones de construir Rally Cap ha sido el valor de un cap table complementario, sobre todo al principio, cuando los inversionistas pueden aportar mucho más que capital.
Rally Cap lleva varios años operando e invirtiendo en fintech de mercados emergentes; Bankless aporta una profunda experiencia en stablecoins, billeteras digitales e infraestructura on-chain, junto con una visión que compartimos —que los mejores productos de consumo esconderán la mayor parte de esa complejidad—, y Base está ayudando a construir la infraestructura de liquidación programable y de bajo costo que hace cada vez más viables las aplicaciones financieras globales.
A su alrededor hemos sumado operadores y asesores con experiencia en remesas, billeteras digitales, crédito, crecimiento e infraestructura financiera. Para una empresa que se ubica en algún punto entre la aplicación, la infraestructura financiera y la orquestación entre múltiples mercados, esa combinación es extremadamente útil.
De la infraestructura a una capa de aplicación distinta
Para mí, la tesis detrás de Fronte viene de mucho más atrás. Estudié desarrollo económico en la universidad y escribí mi tesis sobre las remesas colectivas en el México rural; pasé un tiempo haciendo trabajo humanitario con migrantes en la frontera entre Estados Unidos y México, y luego dediqué la mayor parte de la década siguiente a distintas versiones del mismo problema: la construcción de historial crediticio a partir del saldo prepago de celular en Juvo, el crédito y la expansión en mercados emergentes en Migo, la infraestructura de pagos y la estrategia de mercado en Libra (Meta) y, finalmente, la inversión en muchas de esas categorías a través de Rally Cap.
Una premisa central de Rally Cap era que mis años operando en mercados emergentes habían estado definidos por unos rieles financieros frustrantemente incompletos. Podías tener una idea de consumo convincente y aun así pasar años uniendo bancos, tarjetas, KYC, desembolsos, cambio de divisas, tesorería, licencias y cualquier infraestructura local que existiera en cada país. Las stablecoins, los pagos en tiempo real, las APIs bancarias y la IA han cambiado eso radicalmente, y sigo convencido de que un equipo compacto y nativo en IA puede operar entre mercados de una forma que hace una década habría sido casi imposible.
Pero, como VC, no me hago ilusiones sobre lo que eso ha producido. Vemos a neobancos, empresas de remesas, billeteras de stablecoins y apps financieras globales extremadamente bien financiados competir agresivamente por buena parte de los mismos consumidores. Muchos de ellos son productos muy buenos, respaldados por enormes cantidades de capital, y no tenemos ningún interés en intentar superarlos en gasto de adquisición (CAC) para ofrecer otra versión de remesas más rápidas y baratas o de un acceso más fácil al dólar.
Estamos tomando un camino distinto: ser dueños de una relación financiera que esos productos, por lo general, ni siquiera modelan —la del hogar mismo—.
Construir la capa financiera del hogar
Tener mejores piezas básicas tampoco significa que el sistema que necesitamos ya exista. La infraestructura financiera sigue construida, en su inmensa mayoría, alrededor de una persona, una cuenta y un saldo. Fronte necesita entender que mamá administra el hogar en Venezuela, que su hija en Bogotá suele pagar el internet, que su hijo en Miami se encarga de la luz, que otro familiar puede ayudar cuando a alguien no le alcanza, y que años de ese comportamiento deberían acumularse en algo financieramente útil. No existe una estructura de cuentas, un ledger ni una herramienta de evaluación crediticia listos para usar que hagan eso.
Por eso, una parte importante de Fronte es infraestructura, y no simplemente una app armada con las APIs de otros. En el centro está nuestro household ledger, que convierte las obligaciones recurrentes en objetos financieros estructurados: qué hay que pagar, cuándo vence, quién suele cubrirlo, quién puede servir de respaldo, cómo se resolvió y qué pasó cuando algo falló. Las tarjetas, las transferencias bancarias, las stablecoins, las billeteras digitales y los proveedores de pago de servicios pueden cambiar de un mercado a otro; el hogar y su historial financiero permanecen por encima de todos ellos.
El primer comportamiento que organizamos es lo que llamamos la canasta de gastos mensuales: la luz, el internet, los datos móviles, el mercado, el colegio, la salud, el arriendo y los demás pagos imprescindibles que mantienen funcionando un hogar. Estos gastos ya se cubren cada mes, muchas veces entre varios familiares, pero la coordinación ocurre sobre todo por WhatsApp, capturas de pantalla, transferencias, memoria y favores.
En nuestra investigación con unos 1.000 hogares vinculados a las remesas, aproximadamente dos tercios dependían de dos o más personas que aportaban activamente, mientras que al 46% le habían negado el crédito de forma explícita a pesar de contar con un apoyo familiar constante. Lo que a nivel de transacción parece una actividad de remesas fragmentada empieza a parecerse mucho más a un ingreso recurrente del hogar cuando se modela correctamente a la familia.
Sobre ese ledger funciona nuestro continuity engine, Frontéalo. El prepago les da control a los consumidores, pero no perdona: si el dinero no está en el momento justo, se acaban los datos o se corta el servicio. El pospago tradicional ofrece continuidad, pero suele venir con contratos, obligaciones fijas, penalidades por atrasarse y la ansiedad de comprometerse con una factura que quizás no sepas si podrás cubrir cada mes.
Frontéalo está diseñado para ubicarse entre esos dos modelos: conserva la flexibilidad del prepago y le suma la continuidad del pospago. Si una obligación vence y el dinero esperado no llega, Fronte puede coordinar a la familia, activar a la persona que se acordó como respaldo, cambiar el medio de pago y, a medida que se construya suficiente historial, eventualmente cubrir de forma directa los desfases de tiempo que califiquen.
Ese historial es, en definitiva, lo esencial. Las personas migran, en gran medida, para crear más oportunidades económicas para sí mismas y para sus familias; sin embargo, años de migración exitosa y de apoyo familiar recurrente suelen traducirse en un progreso financiero formal sorprendentemente escaso para el hogar que lo recibe. Queremos que Fronte cambie eso.
Las familias deberían recibir recompensas por canalizar a través de Fronte la actividad que ya tienen —agregar sus gastos recurrentes, pagar con constancia, sumar a más personas que aporten y apoyarse entre sí de forma confiable—, y ese comportamiento debería acumularse en algo de valor. Más historial debería permitirnos ofrecer una continuidad más sólida, mejores recompensas y, con el tiempo, productos financieros que el sistema tradicional hoy no puede evaluar ni otorgar.
El crédito no es una capa de monetización pegada a una billetera; es una de las razones de fondo por las que construimos este sistema.
Por qué Bogotá, y el equipo que estamos formando allí
Colombia es un lugar muy atractivo para construir: recibe unos 12.000 millones de dólares en remesas al año, tiene una de las reservas de talento fintech más sólidas de Latinoamérica y más de 2,8 millones de venezolanos mantienen lazos familiares y financieros entre Colombia, Venezuela, Estados Unidos, España y otros países. Para nosotros, esa complejidad es una ventaja. Queremos probar la arquitectura donde la banca, la identidad, las monedas y los rieles de pago están realmente fragmentados; si Fronte solo funciona en mercados fáciles, no hemos resuelto el problema.
Hemos formado el equipo en Bogotá en torno a ese desafío. Fredo Dacosta lidera producto después de unos cinco años en Nubank entre Colombia, México y Brasil, y Daniel Olarte, que antes estuvo en Celo y BlockRadar, lidera ecosistema y expansión; además, contamos con Andrés Montaño, ex-Addi, en crédito; Valentina Aguirre, ex-EVEN, en diseño de producto, y Daniel Osorio, ex-Treinta, en GTM.
Vuong Nguyen, ex-CTO de Conduit, se sumó muy temprano y construyó la arquitectura 0→1 de Fronte, nativa en IA; contrató al equipo inicial de ingeniería y definió gran parte del enfoque del ledger central y de la infraestructura. Hoy, la ingeniería está a cargo de Lasha Kvatashydze, que antes estuvo en Conduit y está llevando esa base hacia adelante junto a un equipo con amplia experiencia en pagos e infraestructura.
El objetivo es mantener un equipo inusualmente sénior y compacto, usar la IA y la infraestructura modular donde de verdad aporten apalancamiento, y ser dueños de las piezas —en particular, la cuenta del hogar, el ledger y el continuity engine— que creemos que pueden convertirse en propiedad intelectual duradera.
Lo que viene
Seguiremos sumando talento de forma selectiva mientras avanzamos hacia una ronda semilla en el primer trimestre de 2027, sobre todo en crecimiento de consumo masivo, liderazgo técnico y pagos e integraciones.
Si has ayudado a llevar una billetera digital, un neobanco o una fintech de consumo masivo desde cero hasta una adopción significativa en un mercado emergente; si sabes adquirir usuarios a través de comunidades y referidos en lugar de simplemente comprar instalaciones, o si has dedicado una parte desmedida de tu carrera a pensar en ledgers, orquestación de pagos, tarjetas y flujos de fondos transfronterizos, nos encantaría saber de ti.
Y si eres inversionista y has dedicado tiempo a pensar en migración, remesas, stablecoins, crédito de consumo o en cómo debería ser la próxima capa de aplicaciones sobre la infraestructura financiera moderna, siempre estaremos felices de intercambiar ideas.
Pronto, más noticias.
— Hayden Simmons, fundador de Fronte
Fronte está construyendo el sistema operativo financiero de las familias transnacionales. Conoce más en frontepay.com.